Wiser Tricks is an independent plataforma de comparación financiera. We may earn a commission when you click through.
Financiar un auto sin pagar de más: 10 rutas claras
Las tasas van de 3.89% a 6.99% APR, pero el crédito, el plazo y el tipo de compra cambian el costo real.
Selecciones rápidas
Menor APR: Préstamo de auto de Navy Federal.
Mejor equilibrio: Préstamos de auto de PenFed.
Para comparar varias ofertas: myAutoloan.
Para refinanciar: Préstamos de auto de Autopay.
La tasa anunciada no es el precio completo. Un plazo de 96 meses puede bajar la mensualidad y aumentar bastante el interés total. Antes de firmar, compara el APR, el monto financiado, el plazo y el total pagado.
Las tasas y los términos mostrados son representativos. Tu tasa real depende de tu perfil crediticio y tus circunstancias. Esto no constituye asesoría financiera; lee siempre los términos del prestamista antes de solicitar.
Qué mirar antes de solicitar
El APR importa más que la mensualidad aislada. Por ejemplo, financiar $25,000 a 4.14% APR durante 60 meses implica una mensualidad aproximada de $462 y unos $2,700 de interés, antes de impuestos o cargos del contrato. Alargar el plazo reduce el pago, pero puede elevar el costo total.
También revisa la elegibilidad. Navy Federal exige afiliación militar, del Departamento de Defensa o familiar; PenFed y DCU permiten incorporarse a la cooperativa bajo sus propias reglas. Una tasa baja que no puedes obtener no sirve para comparar.
- Solicita preaprobación antes de negociar con el concesionario.
- Compara el APR, no solo la tasa nominal.
- Pregunta por cargos, requisitos de membresía y límites de plazo.
- Calcula el total pagado, incluido el enganche y cualquier producto añadido.
El CFPB explica que el costo de un préstamo de auto depende del monto, la tasa, el plazo y los cargos. Conviene usar su guía oficial sobre préstamos de auto del CFPB antes de firmar.
Las tasas más bajas exigen algo a cambio
El rango inicial aquí empieza en 3.89% APR, pero las dos ofertas más baratas no están abiertas a todos. La membresía y el historial crediticio pueden pesar tanto como el vehículo que compras.
Préstamo Auto de Navy Federal
La tasa inicial de 3.89% APR para autos nuevos es la más baja de esta selección y no exige pago inicial según la información disponible. El problema es el acceso: necesitas una relación elegible con las fuerzas armadas, el Departamento de Defensa o un familiar, además de la membresía de Navy Federal. Los plazos de hasta 96 meses pueden aliviar el pago mensual, pero no los elegiría salvo que el presupuesto mensual sea muy ajustado y hayas calculado el interés total. Es la mejor ruta para una familia militar con crédito fuerte que compre un auto nuevo y pueda obtener la oferta anunciada.
Préstamos de Auto PenFed
PenFed baja la barrera de acceso: la membresía está abierta a cualquier prestatario estadounidense dispuesto a incorporarse a la cooperativa, y el préstamo mínimo es de solo $500. Su APR inicial de 4.14% queda apenas por encima de Navy Federal, pero está disponible para un grupo mucho más amplio. La salvedad es la habitual de las cooperativas: la mejor tasa requiere crédito excelente y debes completar la membresía. La escogería sobre un banco tradicional si tienes buen crédito y quieres financiar una compra pequeña o mediana sin pagar una tasa bancaria más alta.
Navy Federal gana en precio, pero PenFed gana en alcance. Si ninguna de las dos encaja por membresía o historial crediticio, comparar ofertas simultáneas puede ser más útil que perseguir una sola tasa publicitaria.
Comparadores y prestamistas para comprar sin adivinar
La preaprobación sirve para separar el precio del auto de la financiación. Revisa siempre si la consulta es suave o dura y confirma qué prestamista terminará emitiendo el préstamo.
Compara Préstamos de Auto Rápidamente
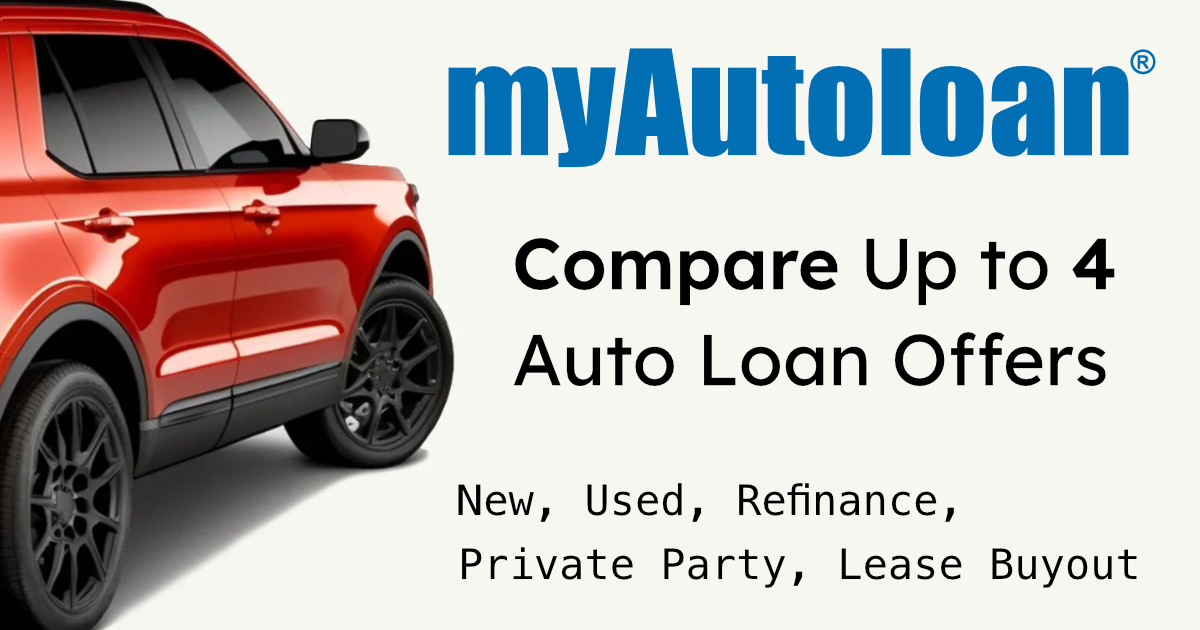
myAutoloan anuncia hasta cuatro ofertas en minutos para autos nuevos, usados, refinanciamiento, compras entre particulares y cancelación de arrendamiento; su tasa mostrada para refinanciar parte de 3.99% APR. Esa amplitud es más valiosa que una tasa aislada si todavía no sabes qué tipo de operación harás. El sitio indica que las ofertas pre calificadas provienen de prestamistas participantes, así que no es un banco directo y los términos pueden variar. Lo usaría como punto de comparación, no como garantía de que la oferta más baja estará disponible para tu crédito.
Financiamiento Automotriz de Capital One
Capital One combina la pre calificación con una herramienta para buscar autos nuevos y usados, algo práctico si todavía estás definiendo el vehículo. La tasa mostrada en los datos comparados es de 4.91% APR, por encima de PenFed y Navy Federal, pero el proceso puede simplificar la conexión entre auto y financiación. No asumiría que la comodidad compensa una tasa mayor: consigue primero la preaprobación y usa el precio financiado para negociar, no la mensualidad que muestra el concesionario.
Financiamiento de Autos Chase
Chase Auto anuncia tasas desde 5.49% APR, pre calificación en línea, ausencia de cargo de solicitud y una red amplia de concesionarios. Es más caro en la tasa inicial que las cooperativas anteriores, pero puede resultar cómodo si ya manejas cuentas de Chase y quieres centralizar los pagos. El banco reconoce que sus mejores tasas requieren crédito sólido y que la flexibilidad de plazos es limitada. No sería mi primera llamada para minimizar intereses; sí lo compararía si valoras una experiencia bancaria integrada y recibes una oferta por escrito.
Financiamiento de Autos en Carvana
Carvana muestra un ejemplo de $395 al mes con 6.99% APR, 75 meses y $0 de enganche para un comprador bien calificado, además de pre calificación sin impacto en el crédito. La mensualidad parece manejable, pero el plazo largo y la tasa más alta pueden esconder un costo total considerable. También afirma aceptar todos los tipos de crédito, aunque eso no significa que todos reciban el APR publicado. Lo reservaría para quien prioriza un proceso digital y necesita comparar opciones de crédito menos convencional; un comprador con buen crédito debería intentar PenFed, Navy Federal o Chase antes.
La diferencia entre 4.14% y 6.99% puede parecer pequeña en una pantalla. En un préstamo de $25,000 a 75 meses, cambia la mensualidad y añade cientos o miles de dólares al costo total. La pre calificación ayuda, pero solo una oferta final revela lo que realmente pagarás.
Los detalles de Chase Auto, Carvana Finance y Capital One Auto pueden cambiar; confirma los términos directamente antes de presentar una solicitud.
Cuando la compra no es la única jugada
Refinanciar puede tener sentido si tu crédito mejoró o las condiciones actuales son peores, pero compara el interés restante de tu préstamo actual con el costo de reiniciar el plazo. Para una compra entre particulares o una cancelación de arrendamiento, la flexibilidad pesa más que una tasa de portada.
Préstamos de Auto Autopay
Autopay funciona como un mercado de prestamistas y anuncia APR desde 4.67%, con opciones para refinanciar, comprar un auto nuevo o usado y cancelar un arrendamiento. Acepta perfiles desde una puntuación de crédito de 580, aunque su APR máximo puede llegar a 21.99%; esa distancia entre el mínimo y el máximo es precisamente lo que debes vigilar. Su proceso en línea y las ofertas de varios prestamistas pueden ahorrar tiempo, pero recuerda que Autopay es intermediario, no el prestamista final. Lo usaría para refinanciar y comparar, especialmente si tu crédito está en reconstrucción.

Préstamo Automotriz DCU
DCU anuncia tasas desde 5.24% APR, membresía disponible para cualquier persona, ausencia de cargos de solicitud y plazos de hasta 84 meses. Su precio inicial no vence a PenFed, pero elimina restricciones de empleo o afiliación militar y puede servir a compradores que prefieren una cooperativa sin buscar una sucursal cercana. La cobertura física es limitada, sobre todo en el noreste, y el mejor APR requiere crédito excelente. La tendría en la lista de comparación junto a PenFed si quieres una cooperativa accesible y no necesitas atención presencial.
Autopay ofrece amplitud, mientras DCU ofrece una relación más directa con una cooperativa. Ninguna tasa inicial debe tomarse como promesa: el rango de Autopay llega hasta 21.99%, y DCU reserva su mejor precio para perfiles fuertes.
Opciones con más control sobre la compra
El financiamiento del concesionario no es la única ruta. Un préstamo depositado directamente en tu cuenta puede convertirte en comprador al contado durante la negociación, aunque debes revisar si el APR compensa esa libertad.
Préstamos para Autos LightStream
LightStream anuncia desde 6.49% APR con AutoPay, sin cargo de originación ni penalización por pago anticipado, montos de hasta $100,000 y fondos depositados directamente en tu cuenta. Esa estructura te permite negociar el precio del auto como comprador al contado y no depende del financiamiento del concesionario. El costo es la elegibilidad: el APR más bajo requiere crédito excelente, el máximo publicado llega a 25.39%, no acepta financiamiento del concesionario y no permite cofirmante. Lo elegiría solo con crédito muy fuerte y una oferta final que justifique pagar más que en PenFed o Navy Federal.
Financiamiento de Autos Ally
Ally financia exclusivamente autos y trabaja principalmente a través de concesionarios; sus datos comparados muestran una tasa inicial de 5.99% APR y disponibilidad de refinanciamiento. Su escala —más de 4 millones de clientes financiados según la información proporcionada— puede facilitar encontrarla en el punto de venta, pero esa comodidad no equivale a una tasa baja. La escogería para quien compra en un concesionario que ya trabaja con Ally y quiere administrar el préstamo en línea, después de comparar la oferta con una preaprobación externa.
Errores que encarecen el auto
- Mirar solo la mensualidad: $395 durante 75 meses no dice cuánto pagarás en total ni qué APR recibiste.
- Aceptar productos añadidos sin calcularlos: garantías, seguros y servicios pueden aumentar el monto financiado.
- Elegir 84 o 96 meses por costumbre: el pago baja, pero el vehículo puede depreciarse más rápido que la deuda.
- Solicitar muchas veces sin estrategia: empieza con pre calificaciones y agrupa las solicitudes cuando sea posible.
- Confundir “aceptamos todos los créditos” con “todos reciben la misma tasa”: Carvana y Autopay muestran rangos amplios; tu oferta final es la que cuenta.
Tu decisión en cuatro pasos
- Crédito excelente y afiliación militar: empieza con Navy Federal por su APR inicial de 3.89%.
- Buen crédito sin afiliación especial: compara PenFed, DCU y una oferta bancaria; PenFed parte de 4.14% APR.
- Crédito en reconstrucción o varias operaciones: revisa myAutoloan y Autopay, pero examina el APR máximo y el prestamista final.
- Compra en concesionario y comodidad bancaria: compara Chase o Ally contra una preaprobación externa antes de aceptar.
Mi regla es sencilla: consigue dos o tres ofertas, fija el plazo más corto que puedas pagar sin apretar tu presupuesto y compara el total financiado. Para un comprador militar con crédito excelente, Navy Federal es la primera parada. Para la mayoría de los demás, PenFed ofrece el mejor equilibrio entre una tasa inicial baja y acceso amplio. Si vas a refinanciar o tienes un perfil menos uniforme, Autopay y myAutoloan sirven para ampliar la comparación, no para saltarte la letra pequeña.